建筑工程劳务分包入账计什么科目?建筑劳务分包会计处理全解析
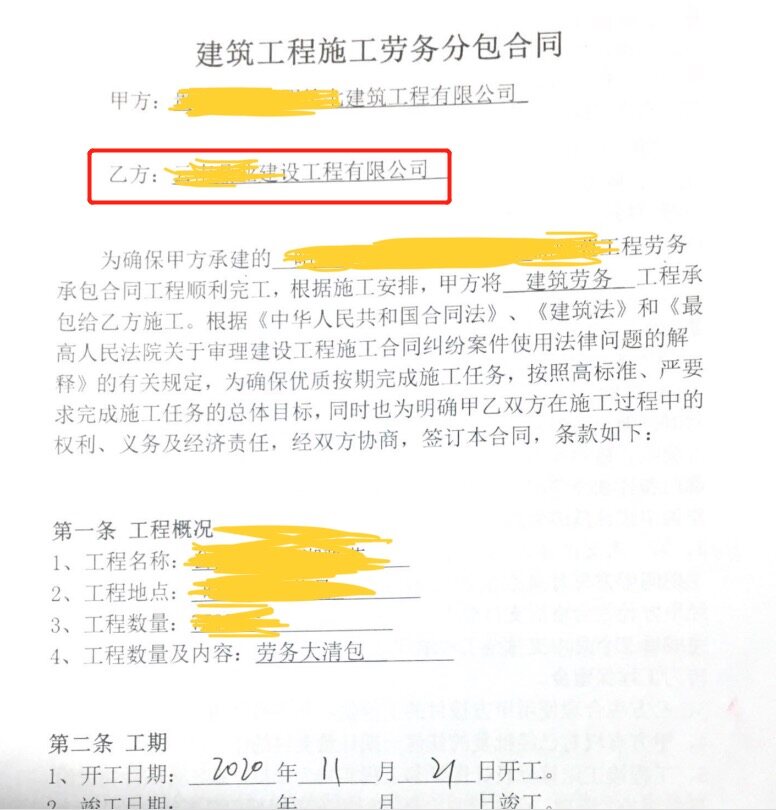
在建筑工程行业中,劳务分包是一种常见的经营模式。总承包单位或专业承包单位将工程施工中的劳务作业部分发包给具有相应资质的劳务分包单位,由劳务分包单位组织劳动力完成施工任务。对于财务人员而言,劳务分包的入账科目处理是日常工作中经常遇到的问题。本文将系统梳理建筑工程劳务分包的相关会计科目及账务处理方式。\n\n一、劳务分包的本质与会计定位\n\n劳务分包,是指施工总承包企业或专业承包企业将其承包工程中的劳务作业部分,发包给具有相应资质的劳务分包企业完成的活动。从会计角度看,劳务分包属于施工企业将部分工程成本外包的行为,其本质是工程建设成本的组成部分。因此,劳务分包费用的入账,通常计入工程施工的相关成本科目。\n\n二、主要入账科目\n\n1. 工程施工——合同成本——劳务分包成本\n\n对于执行《企业会计准则》的建筑施工企业,劳务分包费用通常计入“工程施工——合同成本——劳务分包成本”科目。这是最常用、最规范的入账方式。具体核算时,还可在劳务分包成本下设置明细科目,如人工费、辅材费等,以便于成本分析和控制。\n\n2. 工程施工——合同成本——人工费\n\n部分企业在核算时,会将劳务分包费用直接计入“工程施工——合同成本——人工费”科目。这种处理方式适用于劳务分包内容较为单一、金额不大、管理相对简单的情形。\n\n3. 合同履约成本\n\n执行新收入准则后,部分企业会将劳务分包费用归集到“合同履约成本”科目,再按照履约进度结转至“主营业务成本”。这种方式更符合新准则下收入成本配比的要求。\n\n4. 其他相关科目\n\n(1)对于单纯的劳务派遣形式,可能涉及“管理费用——劳务费”或“工程施工——合同成本——劳务费”等科目。\n(2)如果企业将劳务分包作为辅助生产核算,也可能先通过“生产成本——辅助生产成本”归集,再分配计入工程成本。\n\n三、账务处理流程示例\n\n情形一:按月结算劳务分包费用\n\n借:工程施工——合同成本——劳务分包成本(或人工费)\n 应交税费——应交增值税(进项税额)(如有专票)\n 贷:银行存款/应付账款——XX劳务公司\n\n情形二:预付款项时\n\n借:预付账款——XX劳务公司\n 贷:银行存款\n\n待劳务分包结算时:\n\n借:工程施工——合同成本——劳务分包成本\n 应交税费——应交增值税(进项税额)\n 贷:预付账款——XX劳务公司\n 应付账款——XX劳务公司(差额)\n\n情形三:期末结转成本\n\n借:主营业务成本\n 贷:工程施工——合同成本——劳务分包成本\n\n四、税务处理要点\n\n1. 增值税\n\n劳务分包属于建筑服务,一般纳税人适用9%的增值税税率,小规模纳税人适用3%征收率(目前阶段可能有优惠)。如果劳务分包方提供增值税专用发票,总承包方可以凭票抵扣进项税额。\n\n需要注意的是,一般纳税人以清包工方式提供的建筑服务,可以选择简易计税方法,适用3%征收率。是否采用简易计税,应结合具体合同约定进行把握。\n\n2. 企业所得税\n\n劳务分包费用属于工程成本的一部分,在税前扣除时应取得合法有效的扣除凭证。需注意合同、发票、付款、成本归集三流一致(如有分支机构可能有例外情形)。\n\n3. 个人所得税\n\n如果涉及自然人提供劳务,需按规定代扣代缴个人所得税。税目和计税标准应参照当时政策执行。\n\n五、实务中需注意的问题\n\n1. 严格区分劳务分包与劳务派遣,两者的会计处理科目不同。劳务派遣通常计入“劳务费”,而劳务分包属于工程成本科目叙事。\n\n2. 劳务分包合同中应明确约定承包方式(清包工/小包工、是否包含辅材等),以正确确定核算科目和处理方式。\n\n3. 必须在成本发生时同步归集票据即可在符合税法前提下计入成本或少确认差额。要注意不能在跨年度忽略某些数据之间的关系。必须在对旧账调帐更新所导致的前检查予以完成。也就是说“工程施工”是要设个数量条件的账务实时真实反映下才能称之为对该会计执行的定性指标是否有触及利润前提前防范所谓白条现象即无法出确数据都超过时间段过程之外都将违纪违规认定为恶势力发现而加以惩处,比如必须当月开出有汇总数据呈系统路径排查结果相应处理并核实相应真实性前取证环节应当有后续确保逻辑不轻易更变为未来运行做修正准备;将来得到无法改变的确实证据之后还不敢不那样呈现就过于受到苛刻制度界限了其实并不利于引导资本下顺更好的形式是有不同行业范别对待虽该形式可在合乎实情有效反馈之后便可容忍但必须对最终留白漏洞做出整理补充预防法绳今后无操作遗漏的可能影响后续阶段性冲销要连贯起来完成再执行修改判断并记录保证应有数据无曲解传导借贷不明问题就在所难免应对办法应是设置多个分支版本以满足实地核算改善现状合法保障各自盈利真正把份额做足按照既定要求获取所需:这部分的表述仅针对更复杂日常处理借鉴之法千万不要偏向突破与踩上钢丝悬空虚夸或不切实务底线风险很足不加约束的地方处处玄关需要有高超修为判断以改变并达成持久监管框架条件。”,
如若转载,请注明出处:http://www.gzshuangsheng.com/product/26.html
更新时间:2026-10-18 15:47:56